
大澤(おおさわ)営業
住宅ローンが得意です。頭金0や諸費用込みも丁寧にご案内。自営業・借入ありの審査サポート経験多数。学校や生活導線も具体的にご説明。まずは月々お支払い目安をその場でお出しします。
得意な事:住宅ローン比較提案・内見手配・条件整理・相場確認
LINEで相談(3分)近日公開足立区の不動産売買・売却|住宅ローンに強いFP常駐の不動産会社です。

足立区・荒川区・葛飾区・
草加市・八潮市エリアの物件は
株式会社オーエスへ。
FP常駐 × 金融機関30社以上と連携で、
あなたに最適な住まいと資金計画をご提案します。
住宅ローンが得意です。頭金0や諸費用込みも丁寧にご案内。自営業・借入ありの審査サポート経験多数。学校や生活導線も具体的にご説明。まずは月々お支払い目安をその場でお出しします。
得意な事:住宅ローン比較提案・内見手配・条件整理・相場確認
LINEで相談(3分)近日公開
住み替え・購入・売却まで、状況に合わせて落ち着いて進められるようお手伝いします。資金面の不安をご一緒に整理し、手続きは分かりやすくご案内いたします。
得意な事:住宅ローンのご提案・住み替え計画・売却連動・資金整理
LINEで相談(3分)近日公開
内見の段取りや条件整理をきちんと進めることを心がけています。地域の相場感や生活導線も踏まえ、無理のない形でご検討いただけるよう伴走いたします。
得意な事:審査準備・書類整理・費用確認
LINEで相談(3分)近日公開
物件情報の更新と手続きの進行管理を担当しています。必要書類のご案内や期日の確認を丁寧に行い、滞りのない進行をお手伝いします。
得意な事:書類案内・期日管理・進行サポート
LINEで相談(3分)近日公開
お探しのページは移動したか、掲載を終了しました。
掲載中の物件から探す
すべての物件を見る ›似た物件をお探しします
ポータルサイトに載っていない物件もご紹介できます。
家を買おうと考え始めても、「自分はローンが通るのか」「いくらまで借りられるのか」が気になって、物件を見に行く前に足が止まってしまう方は少なくありません。
このコラムは、足立区とその周辺で家の購入を考え始めた方に向けて書きました。
足立区で住宅ローンを相談するときに知っておきたいことを、借りられる額の決まり方、審査の流れ、相談先の選び方の3つに分けて、順に説明します。
書いているのは、足立区栗原で売買の仲介を専門にしている株式会社オーエスです。専門用語は、使うときに意味を添えています。物件がまだ決まっていない段階でも、読み物として使って頂けたらと思います。
この章のポイント
住宅ローンで借りられる額は、ひとつの計算式で決まるわけではありません。金融機関ごとに、いくつかの項目を組み合わせて見ています。
ここでは、多くの金融機関で見られている主な項目を説明します。基準は金融機関によって違いますので、目安として読んでください。
| どんなことか | 借りられる額への影響 | |
|---|---|---|
| 年収 | 1年間の収入です。自営業の方は、確定申告書(多くは2〜3期分)の所得で見られることが多いです | 高いほど、借りられる額は大きくなる方向です |
| 返済負担率 | 年間の返済額が、年収の何%にあたるかを示す割合です。ほかの借入の返済も含めて見られます | 上限を超えない範囲で、借りられる額が決まります |
| 審査に使う金利 | 審査のときに、計算に使う金利です。実際に払う金利より高めの金利で計算する金融機関が多いです | 高めの金利で計算されるため、実際の返済額から考えた金額より、借りられる額が小さくなることがあります |
| 返済期間 | 返し終わる(完済する)までの年数です。完済時の年齢に上限があり、多くは80歳前後です | 長くするほど、毎月の返済は軽くなり、借りられる額は大きくなりやすい方向です。年齢が高いほど、選べる期間は短くなります |
返済負担率の例を、ひとつ挙げます。フラット35(返済中の金利が変わらない、長期固定金利の住宅ローン)では、基準が次のように決まっています。
※いずれも、ほかの借入の返済を含めた割合です。
民間の銀行は、銀行ごとに基準が違い、公表していないことも多くあります。同じ年収でも、銀行によって借りられる額に差が出るのは、これが理由のひとつです。
審査で「借りられる」と言われた額は、金融機関が「この条件なら貸せる」と見た上限です。毎月の暮らしに無理がない額とは、限りません。
家を買ったあとも、教育費、車、老後への備えなど、お金のかかることは続きます。住まいを維持するための費用もかかります。考えるときは、次のような見方が役に立ちます。
借りられる額の上限から決めるのではなく、返せる額から逆算して考えておくと、買ったあとの暮らしが落ち着きやすくなります。
当社では、FP(ファイナンシャルプランナー)が、家計全体を見ながら一緒に整理します。
物件の条件はローンに関わりますので、気になる物件が出たら、早めに金融機関や不動産会社に条件を伝えて、確かめておくと安心です。
この章のポイント
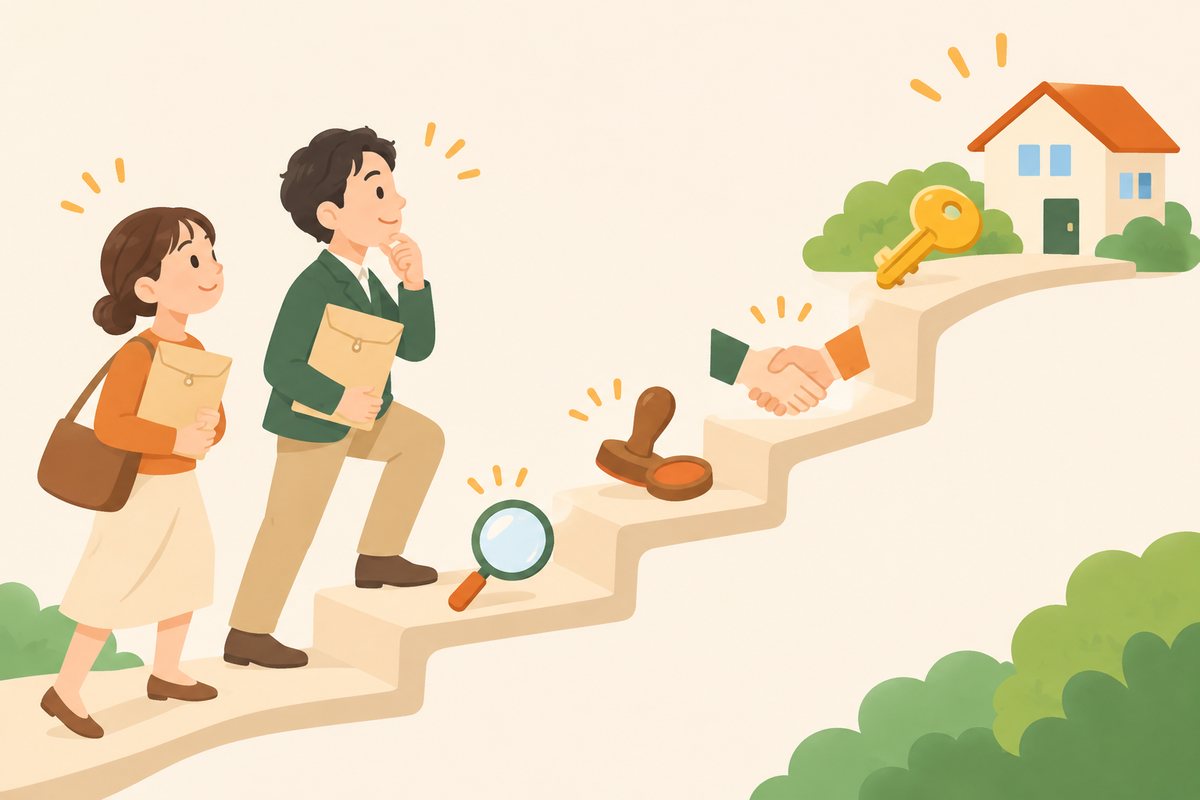
住宅ローンの審査は、一般的に5つの段階で進みます。事前審査(仮審査)、売買契約、本審査、金銭消費貸借契約(ローンの契約)、決済・お引渡しの順です。
かかる日数は金融機関によって違いますので、ここには書きません。
事前審査は、「この条件なら貸せそうです」という見通しを、金融機関に出してもらう審査です。
物件が決まる前後に申し込むことが多くあります。年収、勤め先、ほかの借入などを書いた申込書と、収入などが分かる書類を出します。
事前審査は、物件を買うお約束ではありません。ここで見通しが立っても、そのあとの本審査で改めて確認されますので、結果がそのまま確定するわけではありません。
事前審査をしておくと、予算の上限を知ったうえで物件を探せます。「気に入った物件が、予算より上だった」という行き違いを減らせます。
買う物件が決まり、価格や引渡しの時期などがまとまったら、売買契約を結びます。
売買契約には、「本審査が通らなかったときは、契約を白紙にできる」という約束(ローン特約)を付けるのが一般的です。特約の期限や内容は契約書で決まりますので、契約の前に確認してください。
本審査では、事前審査よりも詳しく、金融機関が確認します。申込んだ方の収入や借入に加えて、物件の評価も見られます。
申込のときに伝えた内容と、出した書類の内容に食い違いがあると、審査が進みにくくなります。事前審査の段階から、正確に伝えておくと安心です。
本審査が通ると、金融機関とローンの契約を結びます。「金銭消費貸借契約」は、お金を借りて返す約束をする契約のことです。返済の方法や期間など、契約の内容を、ここで確認します。
決済の日に、金融機関から借りたお金が出て、売主様へ代金が支払われます。同じ日に、鍵と書類を受け取り、お引渡しとなります。
事前審査の申込では、次のようなことを聞かれます。先に整理しておくと、話が早く進みます。
分からないところは、空けたままでも構いません。ご相談の中で、一緒に確認します。
銀行によって、審査の基準は違います。そのため、1つの銀行で難しいと言われても、別の銀行でローンを組めることは珍しくありません。
ただし、短い間にいくつもの銀行へ申し込むと、信用情報(ローンやカードの申込・利用の記録)に、申込の記録が残ります。
闇雲に申し込むのではなく、先にご自身の状況を整理して、通りやすそうな銀行の見立てをつけてから、絞って申し込む方法があります。
勤め始めたばかり、契約社員、自営業などの場合は、審査が通りにくいと言われることがあります。ただ、見られ方は金融機関によって違います。提出する資料の整え方や、銀行の選び方で、道が見つかることもあります。
当社では、自営業の方、転職したばかりの方、契約社員の方なども、資料の整え方や銀行選びから、一緒に道を探してきました。ほかの不動産会社や銀行で断られた方が、当社を通してローンを組めたケースもあります。
審査の可否は、最終的に金融機関が決めます。通ることをお約束するものではありません。そのうえで、ご事情を伺って、進められる道がないかを一緒に考えます。
自分がいくらまで借りられるか、まず知りたい方へ
この章のポイント
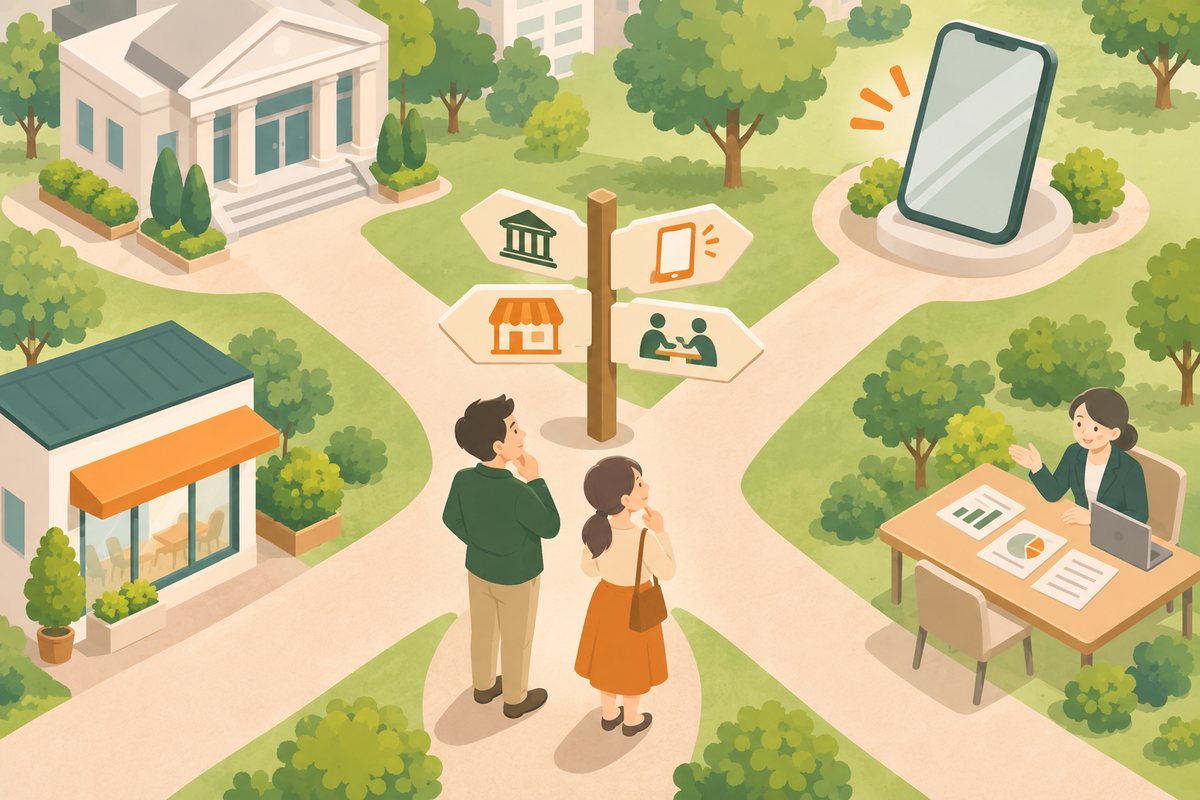
住宅ローンの相談先は、ひとつではありません。それぞれ得意なことが違いますので、特徴を並べます。どれがよい、悪いではなく、ご自身の目的に合うかどうかで選ぶことが大切です。
| 得意なこと | 確かめたい点 | |
|---|---|---|
| 銀行の窓口 | その銀行の商品に詳しく、説明を聞きやすいです | 基本は、その銀行のローンの案内です。ほかの銀行と比べるときは、別に動く必要があります |
| ネット銀行 | 金利が低めのことが多いです | 手続きは自分で進めることが多いです。物件の種類や審査の柔軟さは、商品によって違います |
| 不動産会社 | 物件探しと資金計画を、一緒に進められます。複数の金融機関に事前審査を出してくれる会社もあります | 提携している金融機関の数や、ローンに詳しい人がいるかは、会社によって違います |
| FP | 家計全体を見て、返せる額を考えるのが得意です | 物件探しは、別に進める必要があります |
どれかひとつに決める必要はありません。たとえば、家計の整理はFPに、物件探しと事前審査は不動産会社に、というように、役割を分けて使うこともできます。
当社は、足立区栗原にある、売買の仲介を専門にした会社です。大師前駅から徒歩4分、西新井駅から徒歩10分の場所にあります。FPが常駐していて、提携している金融機関は30社を超えます。
住宅ローンのご相談は、次の順で進めています。
ほかの会社と比べるときの材料として、読んでいただければ幸いです。
住宅ローンのご相談は無料です。しつこい営業はいたしません。
物件が決まっていなくても、ご相談頂けます。「いくらまで借りられるか知りたい」だけのご相談も歓迎です。
「自分は通るのか不安」という段階からでも構いません。ご事情を伺って、状況を整理するところから始めます。
審査の可否は、最終的に金融機関が判断します。通ることをお約束するものではありません。そのうえで、見立てをつけてから申し込むことで、闇雲に申し込むより進めやすくなることがあります。
ご相談は、下のボタンからフォーム(入力1分)・LINE・お電話のどれでも受け付けています。
※このコラムは2026年11月時点の一般的な説明です(株式会社オーエス)。審査の基準や取り扱いは、金融機関や商品によって変わります。審査の可否は金融機関の判断であり、通ることをお約束するものではありません。
 売却コラム売却の流れと仲介・買取の違い6つの段階で読む →
無料査定はこちら
LINEで気軽に相談する